
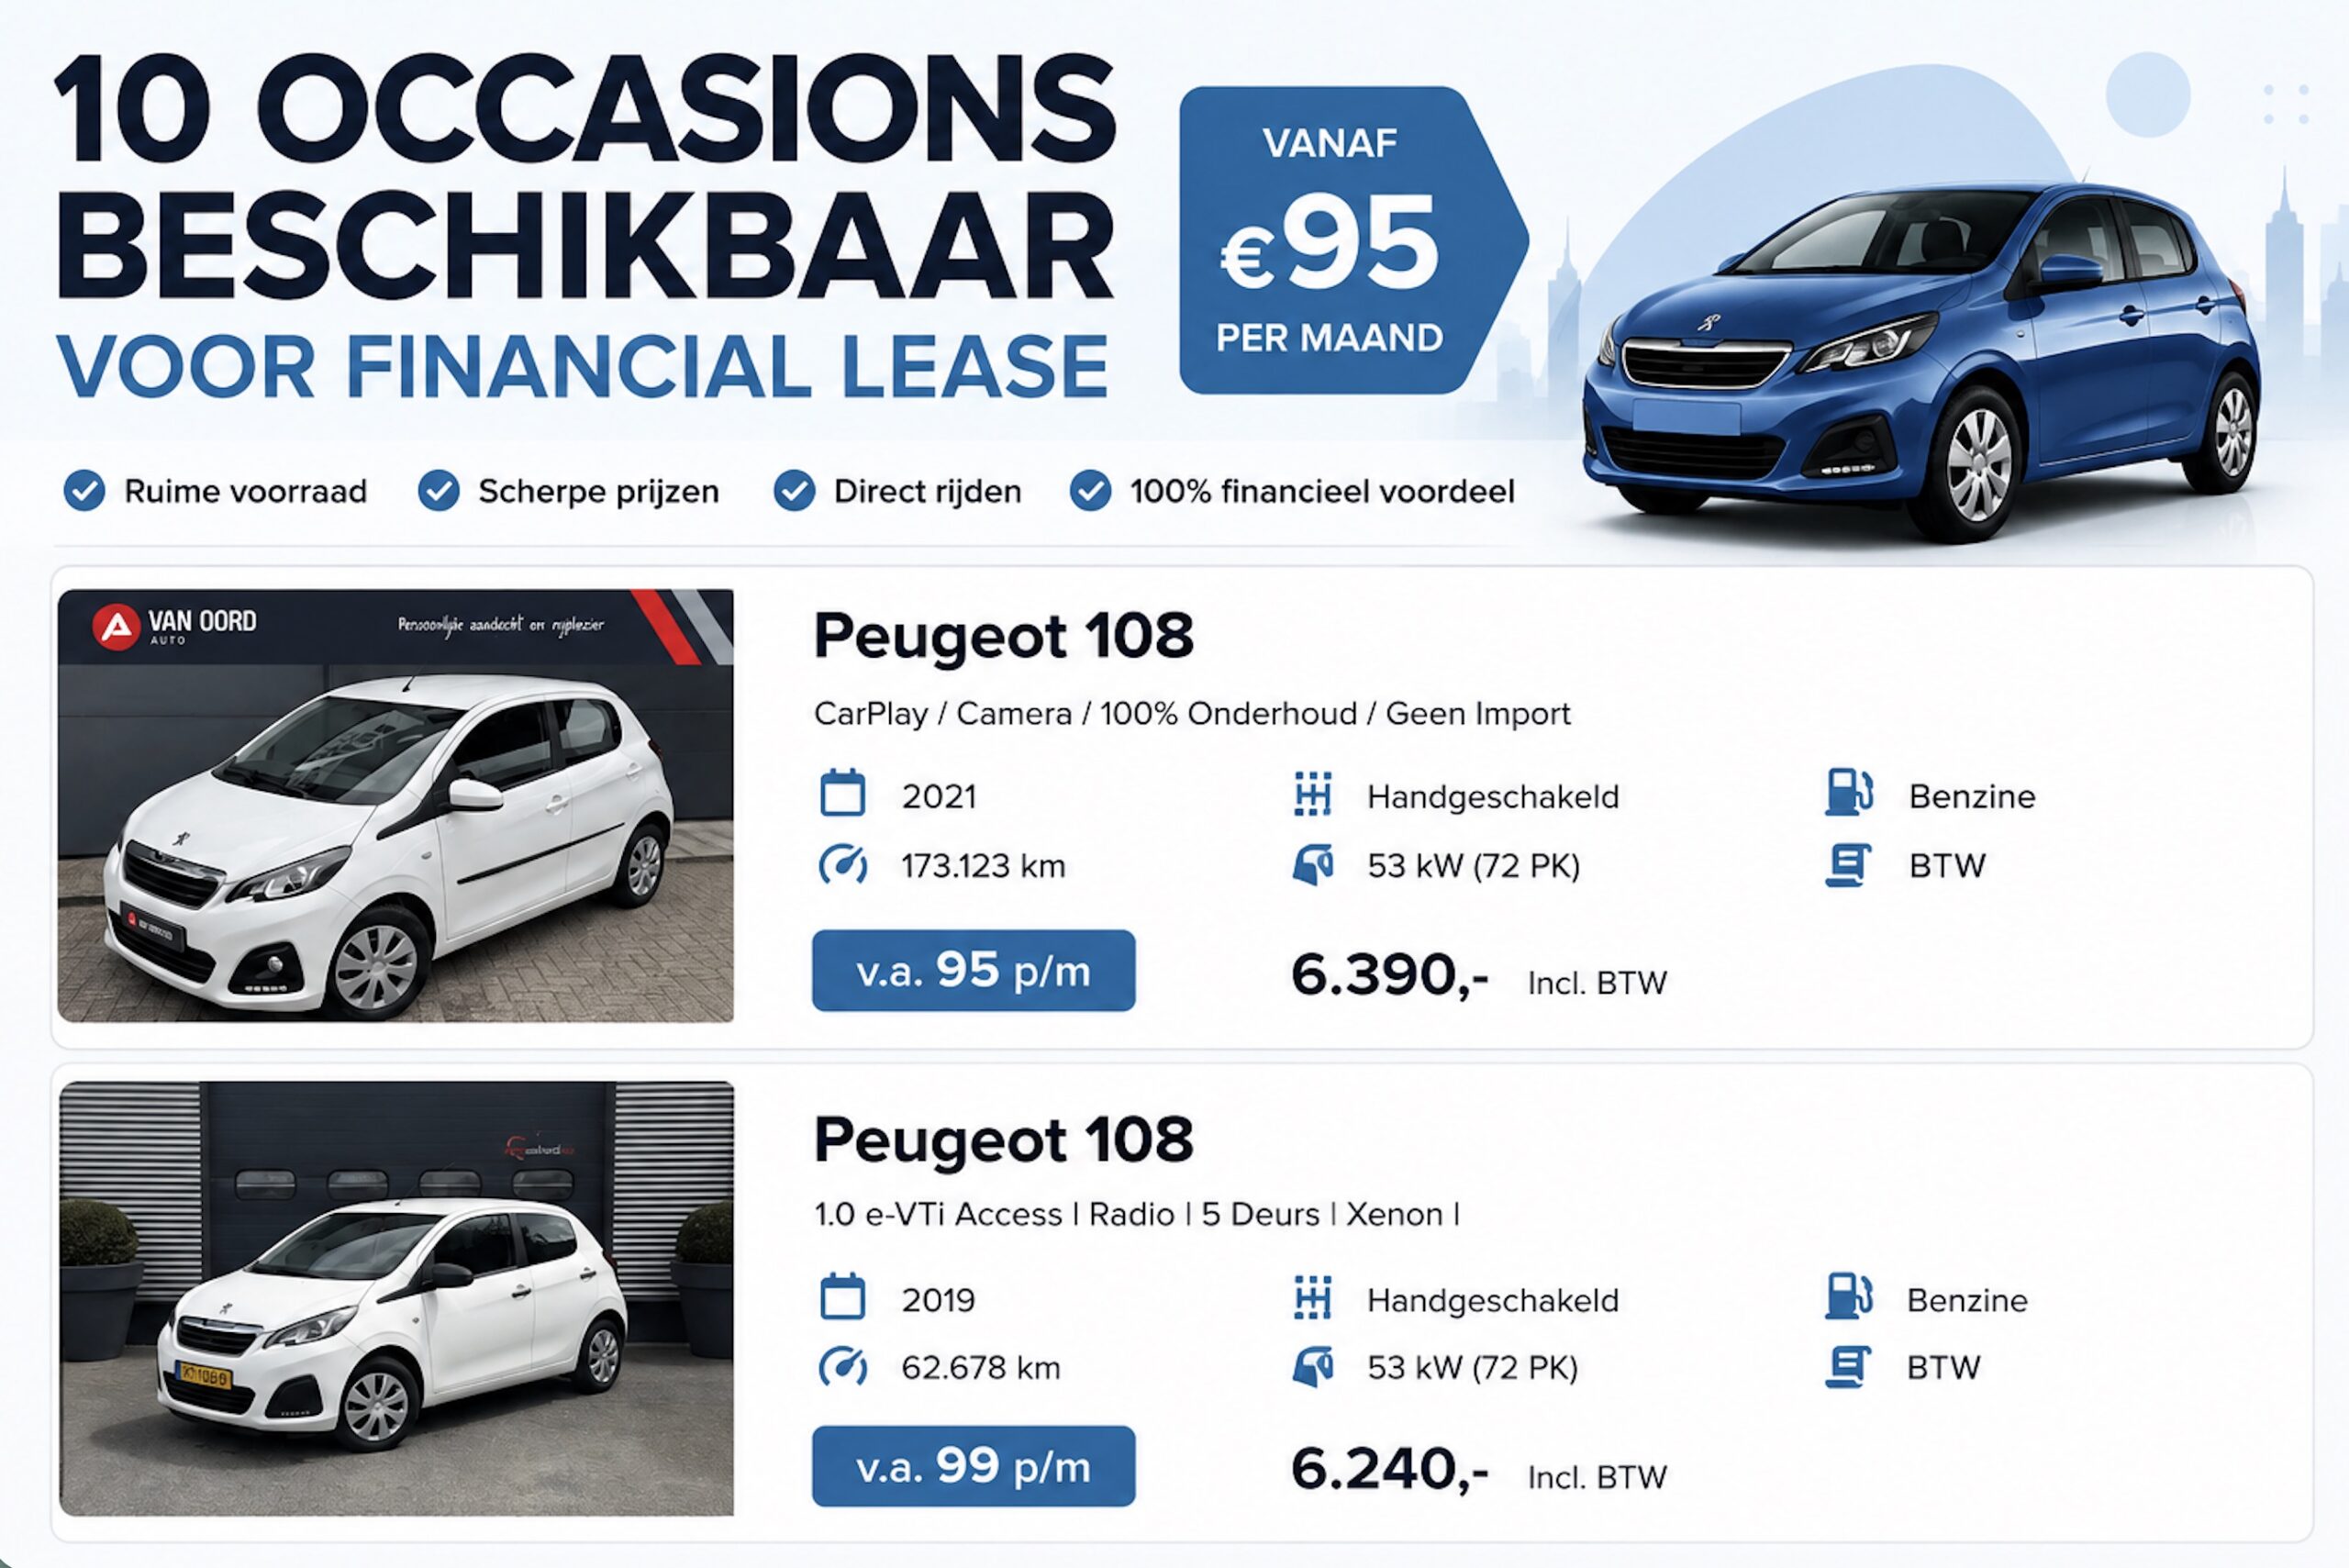
Een auto zakelijk leasen voor minder dan €100 per maand. Het klinkt aantrekkelijk, maar hoeveel auto’s zijn er daadwerkelijk voor zo’n laag maandbedrag beschikbaar?
Wij onderzochten het actuele financial lease-aanbod van onder andere FinancialLeaseZZP.nl. In een voorraad van ongeveer 25.000 personenauto’s en bedrijfswagens blijkt het aantal extreem goedkope leaseauto’s beperkt.
Uit ons onderzoek kwam de volgende verdeling:
| Maandbedrag | Aantal auto’s |
|---|---|
| Minder dan €100 | 10 |
| €100 tot €200 | 1.535 |
| €200 tot €300 | 4.082 |
Vooral onder de €100 per maand is de keuze dus zeer beperkt. Vanaf €200 per maand wordt het aanbod aanzienlijk groter.
Maar waardoor kost de ene auto bijvoorbeeld €175 per maand en een andere €350? De aanschafprijs is belangrijk, maar zeker niet de enige factor.
Wanneer is financial lease goedkoop?
Bij financial lease financier je de aanschaf van een zakelijke auto. Het maandbedrag wordt onder andere bepaald door de aanschafprijs, rente, looptijd, eventuele aanbetaling en slottermijn.
Wil je een zo laag mogelijk maandbedrag? Dan moet je dus verder kijken dan alleen naar de verkoopprijs van de auto.
Een auto van €10.000 kan in sommige gevallen per maand zelfs duurder zijn dan een auto van €15.000. Bijvoorbeeld wanneer de goedkopere auto ouder is en daardoor over een veel kortere periode moet worden gefinancierd.
Dit zijn de belangrijkste factoren.
1. De leeftijd van de auto
Een oudere occasion heeft meestal een lagere aanschafprijs. Je zou daarom verwachten dat een oudere auto automatisch goedkoper is om te leasen.
Dat hoeft niet zo te zijn.
Bij financial lease wordt namelijk rekening gehouden met de leeftijd van de auto aan het einde van de overeenkomst. Bij veel financiers mag een auto aan het einde van het contract maximaal ongeveer 15 jaar oud zijn.
Een auto van 5 jaar oud kan daardoor bijvoorbeeld nog 72 maanden worden gefinancierd. Bij een auto van 13 jaar oud is de mogelijke looptijd veel korter.
Dat heeft grote invloed op het maandbedrag.
Een financiering van €10.000 verdeeld over 24 maanden vraagt immers om veel meer maandelijkse aflossing dan een financiering van €10.000 verdeeld over 72 maanden.
De goedkoopste auto is daardoor niet automatisch de goedkoopste leaseauto.
2. Een langere looptijd verlaagt het maandbedrag
De looptijd is een van de belangrijkste factoren als je goedkoop wilt leasen.
Bij financial lease kan de maximale looptijd oplopen tot 72 maanden. Hoe langer je de financiering uitsmeert, hoe lager de maandelijkse aflossing in principe wordt.
Stel dat twee auto’s allebei €15.000 kosten.
Auto A kan vanwege zijn leeftijd nog maximaal 36 maanden worden gefinancierd. Auto B is jonger en kan over 72 maanden worden gefinancierd.
Ondanks dezelfde aanschafprijs kan Auto B daardoor een aanzienlijk lager maandbedrag hebben.
Let wel op: een lager maandbedrag betekent niet automatisch dat de financiering over de volledige looptijd goedkoper is. Bij een langere looptijd betaal je langer rente.
3. Een slottermijn kan de maandlast flink verlagen
Een andere belangrijke factor is de slottermijn.
De slottermijn is het bedrag dat aan het einde van het leasecontract nog openstaat. Over dit bedrag betaal je tijdens de looptijd wel rente, maar je lost het niet maandelijks af.
Daardoor daalt je maandbedrag.
Hoe hoog de maximale slottermijn is, hangt onder andere af van de leeftijd van de auto en de gekozen looptijd.
Als richtlijn kan bij zeer jonge auto’s een relatief hoge slottermijn mogelijk zijn. Naarmate een auto ouder wordt of de looptijd langer wordt, neemt de mogelijke slottermijn af.
Denk bijvoorbeeld aan percentages tot circa:
- 65% bij een zeer jonge auto en korte looptijd;
- 35% bij een looptijd van 84 maanden;
- 15% bij een looptijd van 120 maanden.
Bij oudere auto’s kan een slottermijn helemaal niet meer mogelijk zijn.
Dit levert een interessant effect op: een iets duurdere maar jonge occasion kan dankzij een langere looptijd en hogere slottermijn tóch een lager maandbedrag hebben dan een oudere, goedkopere auto.
4. De kilometerstand speelt mee
Ook de kilometerstand is belangrijk.
Een auto met veel kilometers is meestal goedkoper in aanschaf. Dat klinkt interessant als je op zoek bent naar goedkoop financial lease, maar financiers stellen grenzen aan de kilometerstand die ze willen financieren.
Afhankelijk van de financier en het voertuig kan bijvoorbeeld rond 275.000 kilometer een bovengrens gelden.
Daarnaast moet je zelf rekening houden met onderhoud en reparaties.
Financial lease is namelijk iets anders dan operational lease. Onderhoud, reparaties, verzekering, wegenbelasting en brandstof zitten normaal gesproken niet in het maandbedrag.
Een auto van €150 per maand die jaarlijks duizenden euro’s aan onderhoud nodig heeft, is uiteindelijk niet goedkoop.
5. Kijk naar de courantheid van een auto
Een minder populair merk of model kan interessant zijn als je vooral goedkoop wilt rijden.
De prijzen van occasions worden mede bepaald door vraag en aanbod. Een model waar weinig vraag naar is, kan daardoor relatief goedkoop worden aangeboden.
Dat kan een kans zijn.
Maar onderzoek wel waarom een bepaald model goedkoop is.
Soms is een lage occasionprijs simpelweg het gevolg van beperkte populariteit of een minder sterk merkimago. In andere gevallen hebben bepaalde motoren, versnellingsbakken of modellen een reputatie opgebouwd vanwege technische problemen.
Kijk daarom niet alleen naar:
“Wat kost deze auto per maand?”
maar ook naar:
“Waarom is deze auto zo goedkoop?”
Een betrouwbare maar minder populaire occasion kan een uitstekende goedkope leaseauto zijn. Een goedkoop model met bekende technische problemen kan uiteindelijk juist duur uitpakken.
Financial lease onder €100 per maand
Kun je een auto financial leasen voor minder dan €100 per maand?
Ja, maar de keuze is zeer klein.
In ons onderzoek vonden we in een aanbod van circa 25.000 leaseauto’s slechts 10 auto’s met een geadverteerd maandbedrag onder €100.
Dat is ongeveer 0,04% van het totale aanbod.
Wie specifiek zoekt naar financial lease onder €100 per maand moet dus rekening houden met een zeer beperkte keuze.
Bovendien is het belangrijk om te controleren op basis van welke looptijd, aanbetaling en slottermijn het geadverteerde bedrag is berekend.
Financial lease tussen €100 en €200 per maand
Tussen €100 en €200 per maand wordt het aanbod een stuk groter.
Wij telden 1.535 auto’s in deze prijsklasse. Dat komt neer op ongeveer 6% van het onderzochte aanbod.
In deze categorie vind je vooral goedkopere occasions. Leeftijd, kilometerstand en uitvoering kunnen sterk uiteenlopen.
Juist hier loont het om verschillende auto’s niet alleen op aanschafprijs, maar ook op looptijd en mogelijke slottermijn te vergelijken.
Financial lease tussen €200 en €300 per maand
Met een budget van €200 tot €300 per maand ontstaat veel meer keuze.
In ons onderzoek vielen 4.082 auto’s binnen deze categorie, oftewel ongeveer 16% van het totale aanbod.
Samen betekent dit dat er ruim 5.600 auto’s beschikbaar waren voor minder dan €300 per maand.
Voor ondernemers die vooral een betaalbare zakelijke auto zoeken, kan dit daarom een interessantere prijsklasse zijn dan uitsluitend zoeken naar de allerlaagste maandtermijn.
Hoe krijg je de goedkoopste financial lease?
Wil je jouw maandbedrag zo laag mogelijk houden? Kijk dan niet alleen naar auto’s met de laagste aanschafprijs.
De ideale combinatie is meestal een auto die:
- relatief goedkoop in aanschaf is;
- jong genoeg is voor een lange looptijd;
- ruimte biedt voor een slottermijn;
- niet te veel kilometers heeft gereden;
- technisch betrouwbaar is;
- relatief weinig onderhoudskosten heeft;
- voldoende restwaarde behoudt.
Daarmee kom je soms bij verrassende auto’s uit.
Een jonge occasion van €15.000 kan qua maandbedrag bijvoorbeeld interessanter zijn dan een tien jaar oude auto van €10.000.
Aanbetalen voor een lager maandbedrag
Er is nog een eenvoudige manier om het maandbedrag te verlagen: een aanbetaling.
Stel dat een auto €20.000 kost en je €5.000 zelf betaalt. Dan hoeft nog maar €15.000 gefinancierd te worden.
Je maandbedrag daalt daardoor.
Maar daar staat tegenover dat je direct eigen geld in de auto stopt. Een van de voordelen van financial lease is juist dat je werkkapitaal beschikbaar kunt houden voor je onderneming.
Kijk daarom niet uitsluitend naar het laagst mogelijke maandbedrag, maar naar de combinatie van maandlast, totale kosten en liquiditeit.
Goedkoop leasen betekent niet automatisch goedkoop autorijden
Dit is misschien wel het belangrijkste punt.
Een financial lease van €175 per maand klinkt goedkoper dan eentje van €275 per maand. Maar daarmee weet je nog niet welke auto onderaan de streep goedkoper is.
Houd ook rekening met:
- verzekering;
- wegenbelasting;
- brandstof of elektriciteit;
- onderhoud;
- banden;
- reparaties;
- afschrijving en restwaarde.
Een oudere premiumauto kan bijvoorbeeld goedkoop worden aangeboden, maar hoge onderhouds- en reparatiekosten hebben.
Een iets duurdere maar jongere en betrouwbare auto kan over de gehele gebruiksperiode goedkoper zijn.
Wat is dan een goede goedkope leaseauto?
Er bestaat niet één goedkoopste financial leaseauto voor iedere ondernemer.
Zoek je uitsluitend naar het laagste maandbedrag? Dan zijn aanschafprijs, looptijd en slottermijn doorslaggevend.
Wil je de laagste totale autokosten? Dan moet je ook betrouwbaarheid, brandstofverbruik, verzekering, wegenbelasting, onderhoud en verwachte restwaarde meenemen.
Onze belangrijkste tip is daarom:
Sorteer niet automatisch op de laagste aanschafprijs. Zoek naar de beste combinatie van aanschafprijs, leeftijd, kilometerstand, looptijd, slottermijn en betrouwbaarheid.
Juist daarmee vind je een auto die niet alleen goedkoop lijkt, maar daadwerkelijk voordelig kan zijn.
Veelgestelde vragen over goedkoop financial lease
Kan ik een auto leasen voor €100 per maand?
Ja, maar het aanbod is zeer beperkt. In ons onderzoek vonden we binnen ongeveer 25.000 auto’s slechts 10 voertuigen onder €100 per maand. Controleer bovendien altijd welke looptijd, aanbetaling en slottermijn voor het geadverteerde maandbedrag zijn gebruikt.
Kan ik financial leasen voor minder dan €200 per maand?
Ja. In het onderzochte aanbod stonden 1.535 auto’s tussen €100 en €200 per maand. Daarmee is er aanzienlijk meer keuze dan onder €100.
Welke auto’s zijn goedkoop in de financial lease?
Dit zijn meestal occasions met een relatief lage aanschafprijs. Toch kan een jongere auto soms een lager maandbedrag hebben doordat een langere looptijd en hogere slottermijn mogelijk zijn.
Hoe kan ik mijn financial lease maandbedrag verlagen?
Een langere looptijd, een hogere aanbetaling en een slottermijn kunnen het maandbedrag verlagen. Wat mogelijk is, hangt onder andere af van de leeftijd, waarde en kilometerstand van de auto.
Is een oudere auto goedkoper om te leasen?
Niet altijd. Een oudere auto is meestal goedkoper in aanschaf, maar kan vaak minder lang worden gefinancierd en biedt minder of geen ruimte voor een slottermijn. Daardoor kan het maandbedrag juist relatief hoog zijn.
Is de goedkoopste financial lease ook de voordeligste keuze?
Nee. Kijk naast het maandbedrag naar rente, onderhoud, reparaties, verzekering, wegenbelasting, verbruik en restwaarde. De auto met het laagste leasetarief kan uiteindelijk hogere totale autokosten hebben.
Geef een reactie