
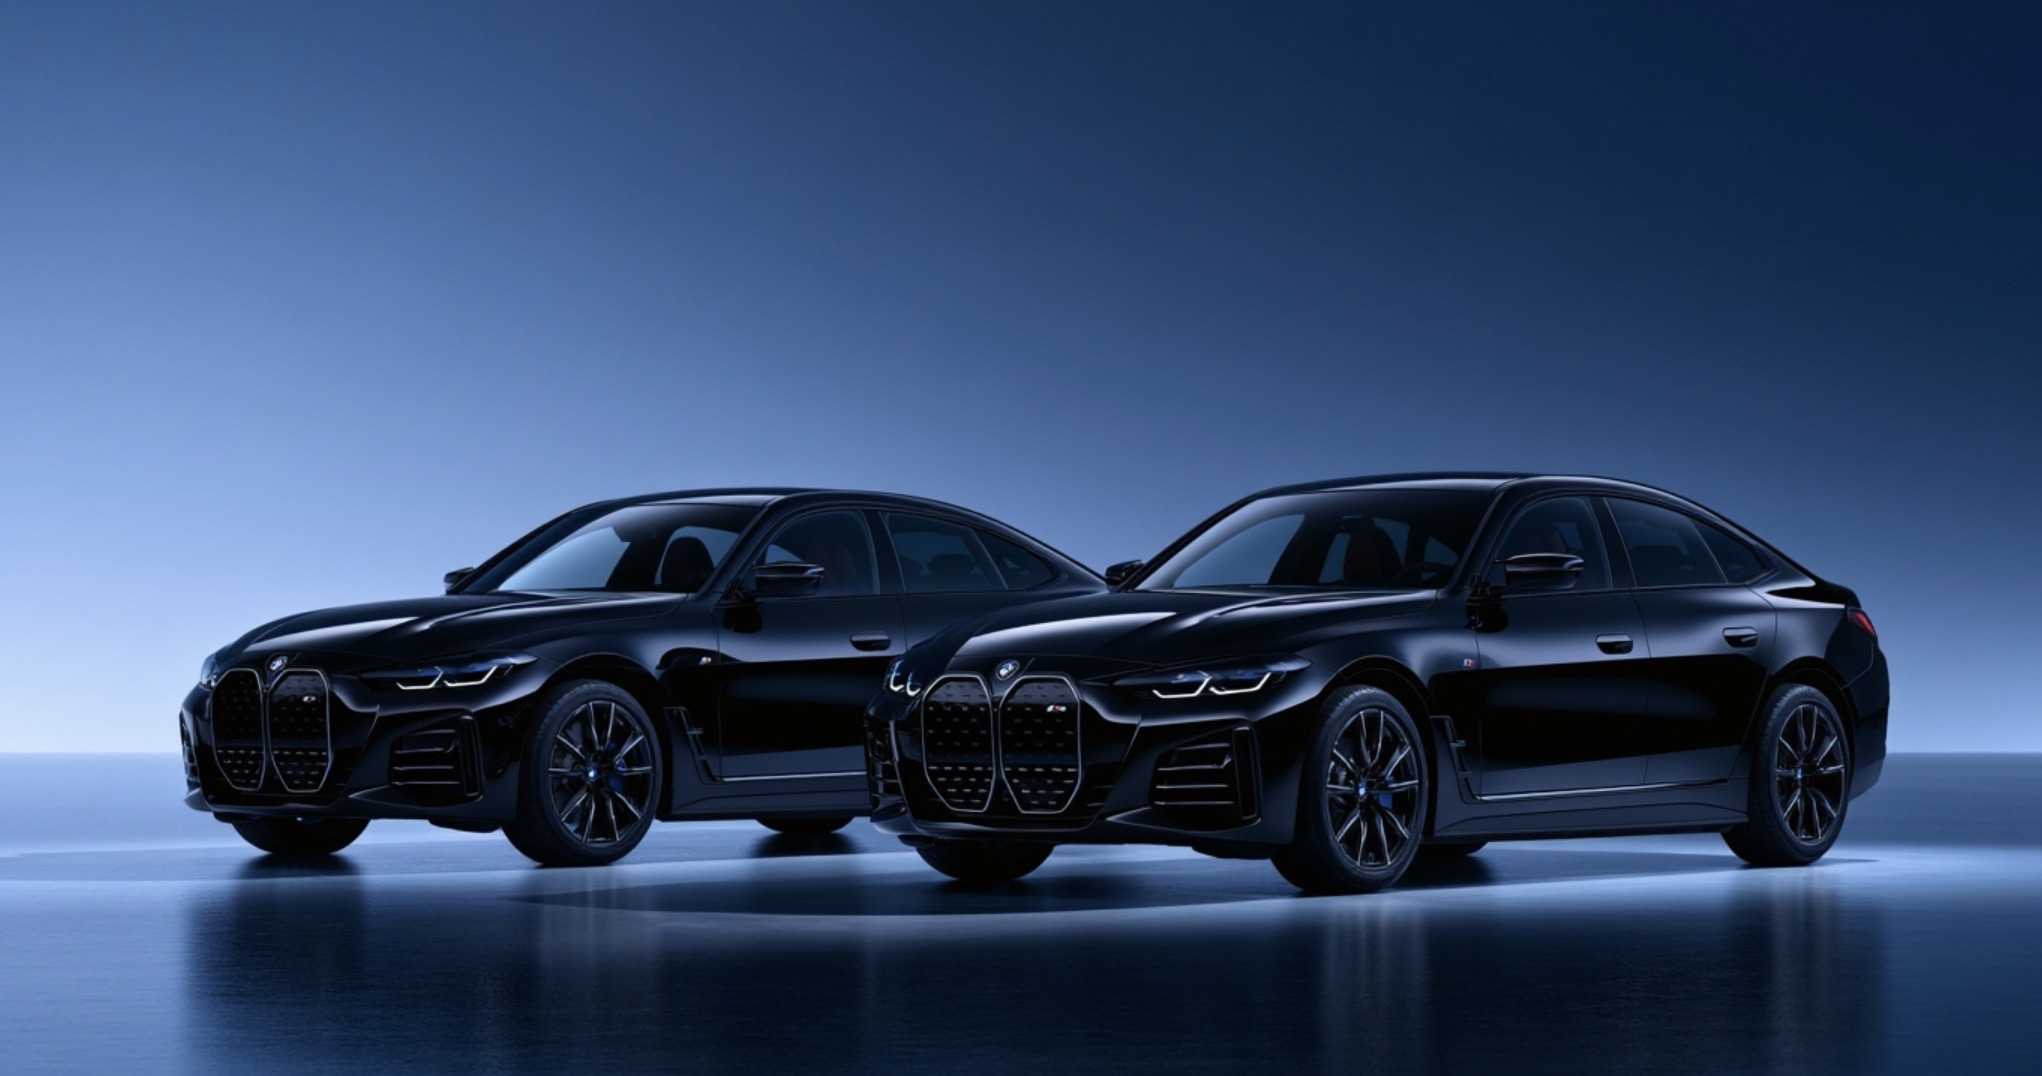
Een nieuwe auto verliest het grootste deel van zijn waarde in de eerste jaren. Als ondernemer betaal je dat waardeverlies volledig mee in je leasetermijndn, ook als je de auto na vijf jaar weer inlevert. Kies je in plaats daarvan voor occasion lease, dan heeft iemand anders die afschrijving al voor je betaald.
Hoe groot dat verschil is, laat zich het beste zien aan een concreet voorbeeld. We nemen een BMW i5, een auto die veel ondernemers op hun lijstje hebben staan.
Het rekenvoorbeeld: nieuw versus twee jaar oud
Een nieuwe BMW i5 Sedan met een cataloguswaarde van € 80.020 kost bij operational lease € 1.319 per maand exclusief btw, bij 60 maanden en 20.000 kilometer per jaar. Onderhoud, verzekering, wegenbelasting en banden zitten daarbij inbegrepen.
Dezelfde auto, twee jaar oud, staat bij FinancialLeaseZZP in de voorraad. Een BMW i5 eDrive40 84 kWh M Sport Pro met een nieuwprijs van € 83.429 kost nu € 51.900 inclusief btw. In financial lease, zonder aanbetaling en met een looptijd van 60 maanden, komt die uit op € 825 per maand met een slottermijn van € 8.579.
| Nieuw, operational lease | Occasion, financial lease | |
|---|---|---|
| Maandbedrag ex btw | € 1.319 | € 825 |
| Over 60 maanden | € 79.140 | € 49.500 |
| Onderhoud, verzekering, wegenbelasting | inbegrepen | zelf, reken op € 250 tot € 350 per maand |
| Kilometers | 20.000 per jaar, meerprijs bij overschrijding | onbeperkt |
| Na afloop | inleveren | jouw eigendom na slottermijn van € 8.579 |
Reken je met € 300 per maand aan eigen kosten, dan kom je bij de occasion uit op ongeveer € 67.500 over vijf jaar tegenover € 79.140 bij de nieuwe auto. Dat is ruim € 11.500 verschil. Betaal je vervolgens ook de slottermijn van € 8.579, dan heb je in totaal nog altijd minder uitgegeven dan bij de operational lease en staat er een auto op je naam die op dat moment nog een reële restwaarde heeft.
Daar zit de kern van het verschil. Bij operational lease heb je na vijf jaar niets. Bij financial lease op een occasion heb je een auto.
1. Je betaalt de zwaarste afschrijving niet
Deze i5 kostte nieuw € 83.429 en staat na 2 jaar voor € 51.900 te koop. Dat is bijna € 31.500 aan waardeverlies in twee jaar tijd, betaald door de vorige eigenaar. Het waardeverlies vlakt daarna sterk af. Je stapt dus in op het moment dat de auto zijn duurste jaren achter de rug heeft, maar technisch nog nagenoeg nieuw is.
2. Je maandlast is fors lager
Bijna € 500 per maand verschil is geen marge, dat is ruimte. Ruimte om sneller af te lossen, om een tweede bedrijfswagen te financieren of om gewoon minder vast te zitten aan een verplichting van vijf jaar. En anders dan bij operational lease bouw je met elke termijn eigendom op in plaats van dat je huur betaalt.
3. Aan het eind is de auto van jou
Bij financial lease ben je vanaf dag één economisch eigenaar. Na de laatste termijn en de slottermijn ben je ook juridisch eigenaar en kun je de auto houden, verkopen of inruilen. Bij operational lease lever je hem in en volgt er een innamekeuring. Elke kras, deuk en gebruikssporen boven de norm komt dan alsnog op een factuur terecht. Dat is een kostenpost die je vooraf niet kent en waar je aan het einde van een looptijd zelden op zit te wachten.
4. Je houdt zelf de regie
Financial lease laat je zelf beslissen over de dingen die bij operational lease vastliggen in een contract:
- Je kiest zelf je garage voor onderhoud en reparaties, of dat nu de merkdealer is of je eigen vertrouwde monteur
- Je kiest zelf je verzekeraar en je eigen risico
- Er is geen kilometerlimiet, dus geen naheffing als het een druk jaar wordt en geen restitutiediscussie als je minder rijdt
- Je onderhandelt zelf over de aankoopprijs van de auto, want je koopt hem echt
- De auto staat op je balans en je kunt afschrijven
5. Je rijdt in een auto die je nieuw niet had besteld
Voor het bedrag dat een nieuwe instapper kost, koop je gebruikt een auto twee klassen hoger. Deze i5 heeft M Sport Pro, leder, Black Pack en Iconic Glow grille. Opties die je bij een nieuwe bestelling waarschijnlijk had weggestreept om binnen budget te blijven. Bij een occasion zitten ze er gewoon in en betaal je er niet extra voor.
Waar je wel rekening mee moet houden
Financial lease op een occasion is niet in elke situatie de beste keuze. Dit zijn de punten die je moet meewegen.
Onderhoud, verzekering en wegenbelasting betaal je zelf. Bij operational lease zit dat in het tarief. Bij financial lease regel je het zelf en betaal je het naast je leasetermijn. Reken voor een auto in deze klasse op € 250 tot € 350 per maand. Dat is meegenomen in de berekening hierboven, maar het betekent wel dat je maandlast niet stopt bij € 825.
De wegenbelasting op elektrische auto’s loopt op. Voor volledig elektrische personenauto’s geldt in 2026, 2027 en 2028 nog een korting van 30% op de motorrijtuigenbelasting. In 2029 daalt die korting naar 25% en vanaf 2030 vervalt hij helemaal. Omdat elektrische auto’s zwaar zijn, tikt dat aan. Houd er rekening mee dat deze post gedurende je looptijd stijgt.
Je bijtelling wordt niet lager van een occasion. Dit is een misverstand dat vaak voorkomt. De bijtelling wordt berekend over de oorspronkelijke cataloguswaarde van de auto, niet over wat jij ervoor betaalt. Een i5 met een cataloguswaarde van € 83.429 levert dezelfde bijtelling op, of je hem nu nieuw of tweedehands rijdt. Wel geldt bij een occasion het bijtellingspercentage van het jaar van eerste tenaamstelling, en dat staat 60 maanden vast. Bij een auto uit 2024 kan dat gunstiger uitpakken dan het tarief van dit jaar. Zoek het bijtellingspercentage van de specifieke auto altijd op voordat je tekent.
De btw financier je voor. Bij financial lease koop je de auto, dus betaal je de btw over de aanschafprijs bij aanvang. Die krijg je terug bij je volgende aangifte, maar je moet hem wel even kunnen voorschieten. Bij deze i5 gaat het om ruim € 9.000.
De leeftijd bepaalt je maximale looptijd. Bij financial lease mag de auto aan het einde van de looptijd maximaal 15 jaar oud zijn. Bij een auto van twee jaar oud speelt dat niet, maar bij een oudere occasion bepaalt dit hoe lang je kunt financieren.
Voor wie is occasion lease de betere keuze?
Ga je voor de laagste maandlast en wil je aan het eind iets overhouden, dan is een occasion in financial lease vrijwel altijd voordeliger. Wil je juist volledige ontzorging, één vast bedrag per maand en geen omkijken naar onderhoud en verzekering, dan heeft operational lease op een nieuwe auto zijn waarde. Het is een keuze tussen regie en gemak, en tussen opbouwen en huren.
Wil je weten wat een occasion in jouw situatie per maand kost? Zoek een auto uit de voorraad, klik op Ik heb interesse en laat je naam en nummer achter. Wij rekenen het tarief voor je uit, je zit nergens aan vast.
Veelgestelde vragen over occasion lease
Is een occasion leasen goedkoper dan een nieuwe auto leasen?
Ja, in vrijwel alle gevallen. De grootste afschrijving heeft de vorige eigenaar al betaald. In ons voorbeeld kost een twee jaar oude BMW i5 € 825 per maand in financial lease tegenover € 1.319 per maand voor een nieuwe i5 in operational lease, een verschil van € 494 per maand. Wel betaal je bij financial lease onderhoud, verzekering en wegenbelasting zelf.
Hoe oud mag een auto zijn voor financial lease?
De auto mag aan het einde van de looptijd maximaal 15 jaar oud zijn. Een auto van 10 jaar oud kun je dus nog maximaal 5 jaar financieren.
Ben ik eigenaar van een geleasede occasion?
Bij financial lease ben je vanaf de eerste dag economisch eigenaar. De auto staat op je balans en je mag afschrijven. Na betaling van de laatste termijn en de slottermijn word je ook juridisch eigenaar. Bij operational lease word je nooit eigenaar en lever je de auto aan het eind in.
Betaal ik minder bijtelling op een occasion?
Nee. De bijtelling wordt berekend over de oorspronkelijke cataloguswaarde van de auto, niet over de prijs die jij betaalt. Wel geldt het bijtellingspercentage van het jaar van eerste tenaamstelling, dat 60 maanden vaststaat vanaf die datum.
Geef een reactie